При покупке строящейся квартиры по ДДУ счёт эскроу отделяет деньги покупателя от доступных средств застройщика. Цена квартиры размещается в банке и перечисляется дальше при выполнении предусмотренных условий. Защита такого расчёта не означает, что квартира будет без недостатков, дом обязательно передадут в обещанный рекламой день или все дополнительные платежи вернутся автоматически.
Чтобы оценить свою сделку, полезно разобраться в двух вещах: как движутся деньги в обычном порядке и что происходит при разных проблемах. Ниже речь о квартире в многоквартирном доме по ДДУ с эскроу; для готовой недвижимости, переуступки и строительного подряда нужно учитывать особенности соответствующей сделки.
Где находятся деньги, пока строится дом
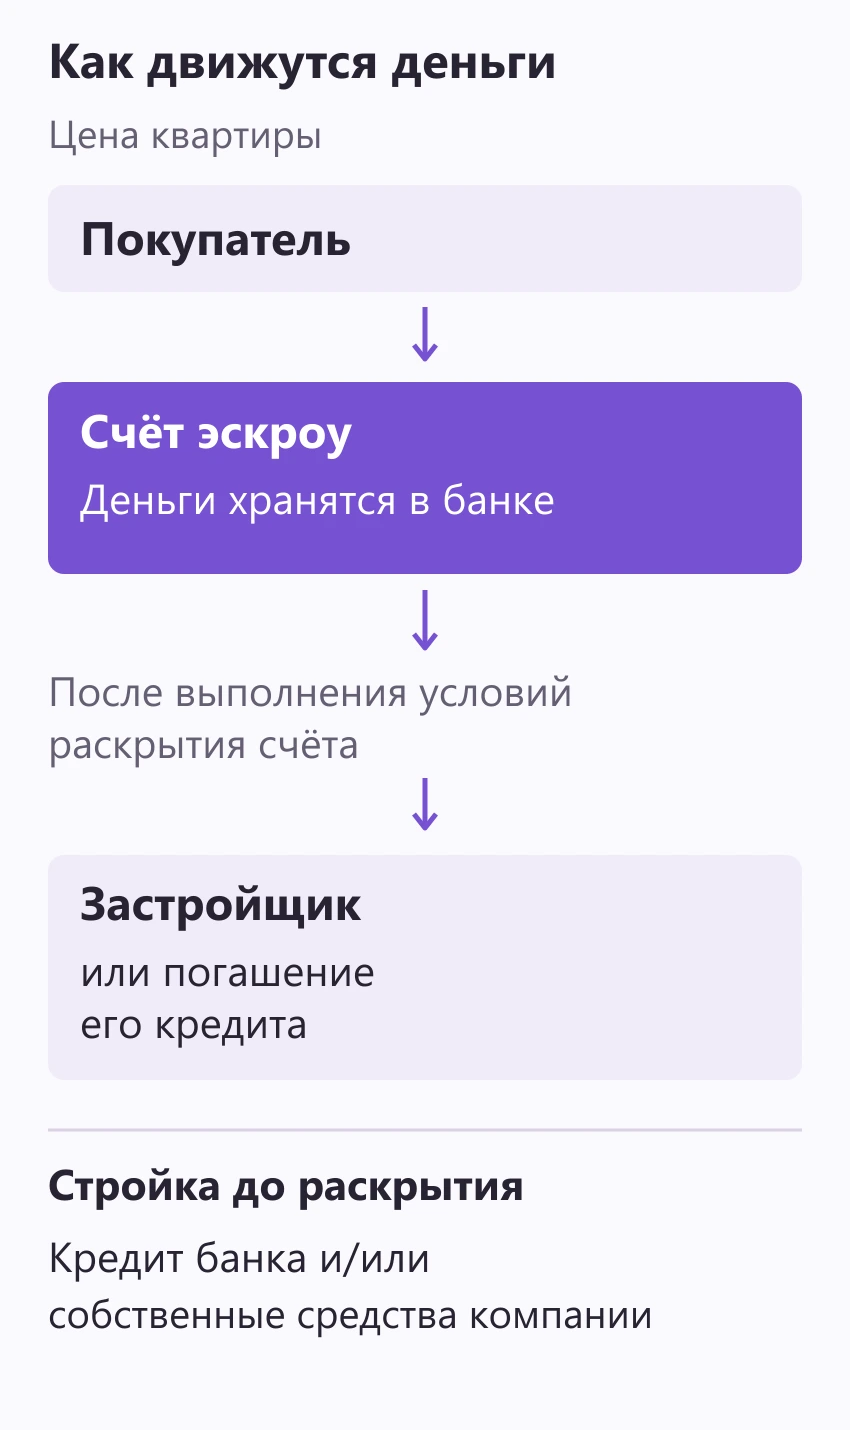
Покупатель заключает договор, проходит его регистрацию и вносит цену на открытый для расчётов счёт эскроу. На нём средства учитываются и блокируются. Пока счёт не раскрыт, застройщик не получает их как обычный платёж, который можно сразу направить на стройку.
Финансирование работ идёт отдельно — за счёт банковского кредита и/или собственных средств компании. Поэтому остаток на вашем эскроу и кредит застройщика не следует воспринимать как один и тот же счёт. Ваш ипотечный кредит, если он есть, тоже является отдельным обязательством.
Когда деньги получают застройщик или его банк
Для многоквартирного дома статья 15.5 закона № 214-ФЗ связывает перечисление средств с представлением банку разрешения на ввод или сведений о размещении этой информации в ЕИСЖС. Деньги могут направляться застройщику или на предусмотренное законом погашение его кредита.
Акт приёмки именно вашей квартиры и раскрытие эскроу — разные события. Не рассчитывайте, что отказ подписать акт по замечаниям сам по себе сохранит цену на заблокированном счёте. Вопросы качества решаются через договорные и законные способы защиты, а не через предполагаемую возможность управлять раскрытием.
У банка до оплаты запросите условия счёта, реквизиты, срок депонирования и порядок действий при изменении ситуации. Сопоставьте их с ценой и расчётами по ДДУ. Сохраняйте итоговые подписанные документы, а не только памятку менеджера.
Проценты и отдельные расходы
На деньги на счёте эскроу для расчётов по ДДУ проценты не начисляются. Вознаграждение банку как эскроу-агенту по такому счёту законом также не предусмотрено. Это не означает бесплатность всех услуг, которые могут предложить вместе с покупкой: ипотека, страхование, оформление или посреднический договор имеют собственные условия.
Если в смете есть банковский платёж, выясните его назначение. Формулировка «расходы по сделке» слишком общая, чтобы понять, за что вы платите. Попросите название услуги, тариф и документ, из которого возникает обязанность её оплачивать.
Ситуация 1. Дом задерживается, банк продолжает работать
Сначала сопоставьте фактическую ситуацию со сроком передачи квартиры в ДДУ. Обновление планируемого ввода в декларации и изменение вашего договора — разные вещи. Получите у застройщика график и письменное объяснение того, как он соотносится с вашим сроком.
Затем проверьте срок депонирования в банковском договоре. До его окончания выясните применимый порядок продления и необходимые заявления. Не предполагайте, что любое изменение на стороне стройки автоматически отразится во всех ваших документах.
Задержка дома сама по себе не является страховым случаем по страхованию вкладов. Если вы планируете прекратить сделку, нужно разбирать основания прекращения ДДУ и документы для банка. Возможные требования к застройщику также не сводятся к состоянию счёта.
Есть и бытовой риск: кредит и аренду иногда приходится оплачивать дольше ожидаемого. Условный расчёт: аренда 40 000 рублей в месяц при четырёх дополнительных месяцах ожидания — ещё 160 000 рублей. Это не прогноз задержки и не автоматически взыскиваемая сумма, а проверка личного бюджета. Добавьте свои затраты на хранение вещей, перенос ремонта и действующие кредитные платежи, не считая один расход дважды.
Ситуация 2. Проблема возникла у банка
По состоянию на 6 ноября 2026 года в проверенных материалах Банка России и статье 13.2 закона № 177-ФЗ для таких счетов указан предел возмещения 10 млн рублей: 100% остатка, но в пределах лимита. Это страховая защита при страховом случае в банке, а не компенсация за любой срыв строительства.
Период защиты ограничен законом: он начинается с размещения денег и связан с представлением предусмотренных сведений о вводе и регистрации первого объекта либо с окончанием срока депонирования. Не привязывайте его автоматически к получению ключей лично вами. Подробные условия и исключения проверяют по статье 13.2.
Несколько счетов для ДДУ в одном банке не дают отдельный лимит на каждый: при превышении общей суммы применяется совокупное ограничение. Возмещение рассчитывается отдельно от обычных вкладов. Если на одном таком счёте 12 млн рублей, наличие эскроу не означает страховую выплату всех 12 млн.
При наступлении страхового случая следуйте официальному порядку АСВ. Для продолжающегося ДДУ предусмотрено перечисление возмещения на новый эскроу в другом банке; это не обещание свободно забрать деньги наличными. Сохраните договоры, подтверждение регистрации и сведения о зачислении, согласуйте открытие нового счёта по действующей процедуре.
Найденный в новости будущий повышенный лимит нельзя применять к своей покупке без проверки даты вступления нормы в силу. Перед крупным платежом обновите проверку официальных условий на дату операции.
Ситуация 3. Покупатель хочет отказаться от квартиры
Счёт эскроу не является обычным текущим счётом для свободного снятия денег. Нужно установить основание прекращения ДДУ, оформить необходимые действия и документы. Возврат связан с получением банком предусмотренных сведений о прекращении зарегистрированного договора.
Если использована ипотека, деньги могут перечисляться на залоговый счёт по условиям кредитования. Не планируйте всю возвращённую сумму как свободные средства, пока не разобрали отношения с кредитором. Для материнского капитала действуют специальные правила возврата.
Практически начинать стоит с одного комплекта: ДДУ, договор эскроу, ипотечные документы при наличии и причина предполагаемого прекращения сделки. С этим комплектом выясните основание, последовательность регистрации прекращения и банковский маршрут возврата. Письмо менеджеру «мы передумали» само по себе не описывает всю процедуру.
Отдельно прочитайте соглашения о брони, услугах и иных платежах. Даже если основной расчёт проходит через эскроу, судьба денег за другую услугу определяется её условиями и применимыми нормами.
Как проверить маршрут всей цены до оплаты
Начните с юридического лица застройщика, выбранного корпуса и зарегистрированного ДДУ. Далее возьмите полную сумму покупки и разложите её по получателям: эскроу, услуги, страхование, бронь и прочие предусмотренные платежи. Для каждой части должен существовать понятный документ.
Если часть цены квартиры предлагают вывести в отдельное соглашение, сначала выясните предмет и последствия. Эскроу не распространяет свою защиту на такой перевод просто потому, что деньги платятся за одну покупку. Условный пример: 9,8 млн рублей на эскроу и 200 000 рублей исполнителю по отдельному договору — два разных денежных обязательства. Их нельзя автоматически считать одной застрахованной суммой 10 млн.
Подтвердите банковские реквизиты по официальному каналу. Убедитесь, что понимаете срок внесения и можете получить подтверждение зачисления. После платежа сохраните документ банка вместе с договорным комплектом.
Эскроу удобно оценивать через конкретные вопросы: где лежит цена, какое событие открывает доступ к ней, каков период страховой защиты и куда пойдут деньги при прекращении сделки. Ответы на них позволяют отделить действующие правила от общего обещания «банк всё защитит».
Источники: Банк России: финансирование долевого строительства; разъяснения Банка России о счетах эскроу; статья 15.5 закона № 214-ФЗ; статья 13.2 закона № 177-ФЗ; «Финансовая культура»: риски альтернативных расчётов.